周钧看币股融合
股票如何上链并参与新的金融关系
周钧看币股融合
股票如何上链并参与新的金融关系
文/周钧
资料核对日期 2026年10月7日
币股融合的核心,是让与企业股权有关的资产进入链上,参与加密市场的交易、抵押、借贷和流动性组织。目前被称为 MemeFi 的一条具体路径,是把股票代币作为 meme 币交易池的另一侧资产。本文讨论这一市场结构,与同名的Telegram 游戏及其 MEMEFI 代币无关。
理解这件事,需要沿着权利、资产、交易和资金流展开。股票上链、meme 与股票代币配对,以及企业获得融资,分别发生在不同环节。把这些关系分清,才能看见币股融合的价值,也能判断参与者最终获得什么。股票上链所连接的权利
股票同时包含经济利益、法律权利和交易记录。把一个代币命名为 NVDA,并不会自动把英伟达股权装进去。发行方必须建立代币与证券之间的法律和资产联系。目前已经有不同结构。
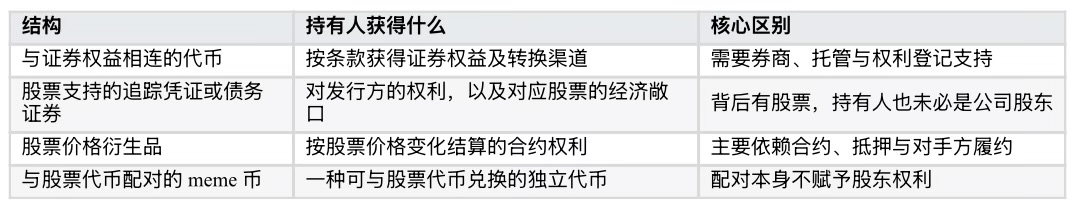
例如,Robinhood 当前的 Stock Tokens 被定义为其泽西发行实体发行的代币化债务证券,官方称由对应股票一比一支持,但不赋予持有人对底层公司的股东权利。xStocks 则将产品定义为有底层资产支持的追踪凭证,同样明确不提供股东投票权。[1][2]
Backpack 公布的路线有所不同:通过券商体系建立证券权益,再提供传统证券权益与链上代币之间的转换渠道。具体权利仍须看对应产品的条款。[3] 因此,判断股票代币时,首先要问它连接的是哪一种权利,以及谁负责兑现。
股票代币与 meme 币如何配对
一个链上交易池通常需要两种资产。过去常见的是 meme 币与 SOL、ETH 或美元稳定币配对。币股融合把其中一侧换成股票代币,比如 AI/NVDA、MEME/AMC。目前已有市场追踪页面列出这些交易池,并分别展示 meme 合约与股票代币合约。[4]
股票代币由此承担两个作用:作为交易的报价资产,以及供交易者换入、换出的流动性资产。假设一个池子里有某种 meme 币和 NVDA 股票代币。有人买入 meme,便向池子投入 NVDA 代币,再从池中取走 meme;有人卖出 meme,方向相反。若用户从稳定币开始操作,也可以先兑换股票代币,再完成后续交易。
这让原本主要用于持有股票价格敞口的代币,进入了另一种用途:支持其他资产形成市场。但配对、抵押与资产支持是不同关系。交易池里放着 NVDA 代币,并不意味着每一枚 meme 都有固定数量的 NVDA 可供赎回。
交易池中的股票无法自动为 meme 托底。交易池确实有资产,但资产余额会随买卖变化。大量卖出 meme 时,卖方从池中换走股票代币,池里的 meme 增多、股票代币减少,兑换价格也会恶化。
即使流动性份额被永久锁定,也只是限制相应流动性的撤出,不会禁止交易者通过卖币换走池内资产,更不会形成固定价格底线。对目前被追踪的这类股票配对 meme,相关说明明确指出:meme 持有人没有对应公司的投票权,也不能凭 meme 对池内股票代币提出赎回要求。[5]
所以,股票代币给它提供了交易资产和金融叙事,能否给它提供可兑现的权利,则需要额外机制。
两层市场共同决定价格
可以用一个关系理解这类交易:meme 的美元价格,等于每枚 meme 可兑换的股票代币数量,乘以股票代币的美元价格。实际成交还须考虑交易规模、滑点和费用。
假设初始一枚 meme 可兑换 0.01 枚股票代币,股票代币价格为 200 美元,那么 meme 的价格为 2 美元。之后,股票代币上涨 20%,到 240 美元;但 meme 的兑换价格下跌 50%,只剩 0.005 枚股票代币,那么 meme 的价格变成 1.2 美元,仍然下跌 40%。
这意味着,购买这类 meme,承担了股票代币价格与 meme 相对价格两层波动。股票表现好,无法保证对应 meme 表现好。而提供流动性的投资者还要考虑,交易会不断改变自己持有的两种资产比例。手续费收入,需要与这种持仓变化造成的损失一起计算。
meme 热度如何传到真实美股市场
Meme 热度上升,可以增加股票代币的交易需求。如果现有股票代币供给不足,链上价格出现溢价,而发行、赎回和套利渠道又能正常运作,就会产生新增发行或套利的动力。若该产品需要购买底层股票支持新增发行,资金才进一步传到真实证券市场。
所以,meme 成交量、股票代币成交量、真实美股净买入量,是三个不同数字。同一批股票代币反复交易,就可以产生很大的成交量,底层股票持仓却没有增加。链上池子持有某股票代币供应量的很高比例,也不能据此推导它持有上市公司总股本的很高比例。
这一区别尤其重要,否则很容易把一个规模有限的链上市场,误读成正在控制一家上市公司。股票代币供应量与上市公司总股本,是两个不同的分母。
股票用途的扩大
传统证券账户中的股票主要供人持有、交易,也可以通过特定渠道融资。链上形式进一步让符合条件的资产进入可编程的交易关系:组成交易池、用作抵押物、进入自动执行的策略,或与其他链上资产组合。
Robinhood 当前产品页面已列出将 Stock Tokens 用于链上收益与借贷抵押的方向;Backpack 也强调证券、加密资产与抵押体系的连接。实际可用范围取决于平台、协议与用户资格。[1][3]
由这些安排可以看出,股票正从一种主要依赖证券账户流转的资产,扩展为能够被不同金融应用调用的资产。MemeFi 用情绪和社群吸引交易,把股票代币放进交易池。它能否走向更稳定的金融用途,要看这些池子最终能不能提供持续、有效的流动性,以及是否有来自 meme 投机之外的需求。
各方的收益从哪里来
谁在这套结构里赚钱,需要分开看。每一种收益都有自己的来源,也对应不同的成本和风险。
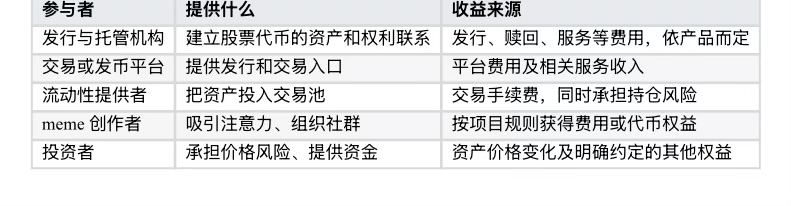
企业盈利、股票上涨、平台赚钱、meme 上涨之间,不存在自动分配关系。每一层收益能否传到下一层,都需要合同或协议机制。英伟达赚得更多,并不意味着 AI/NVDA 池里的 AI 持有人会收到英伟达利润;发币平台交易活跃,也不意味着平台代币持有人自动分享手续费。
研究具体项目的六项判断标准
研究一个币股融合项目,应先看权利与兑现渠道,再看价格和热度。以下六项共同决定参与者究竟进入了怎样的交易。
权利是什么。买到证券权益、追踪凭证、衍生品,还是独立 meme?名称相同或引用同一公司,不能证明权利相同。
资产在哪里。谁持有底层股票,储备如何核验,是否与发行方自有资产隔离?链上余额只能证明链上记录,无法单独证明链下资产。
兑换如何发生。谁能赎回,需要什么资格,何时可办理,费用多少?市场交易渠道与向发行方赎回的渠道,需要分别核实。
交易池怎样运行。池内资产规模、真实交易深度、费用归属及流动性控制权如何?市值无法替代可成交金额,锁定流动性也无法替代价格保障。
收益如何传递。股票分红、协议收入与手续费,是否通过明确机制归属持有人?每个收益环节都要找到具体条款。
市场断开时怎么办。美股休市、链上继续交易、发行赎回暂停时,价格如何调整?需要关注底层履约渠道与链上交易之间的时间差。
链上可以持续运行,底层股票市场、托管与发行通道却未必同步运行。两边的时间差,会在信息突变和市场剧烈波动时变得非常重要。连续交易扩展了参与时间,也会暴露套利和资产补充受到限制时的价格偏离。
币股融合对企业家的意义
对企业家而言,这件事值得关注的地方,是企业资产如何获得新的流通与调用方式。已有股权可以被更方便地交易和使用,但二级市场交易不会自动给企业带来融资;企业要获得资金,仍然需要安排新增发行、资金用途与投资者权利。
企业融资、投资者交易与社群参与,应分别建立清楚的关系。公众的认同能够吸引参与,投资者最终获得什么,则需要通过具体权利落实。企业希望把支持者转化为长期参与者,必须说明他们投入什么、获得什么、怎样退出,以及结果责任由谁承担。
币股融合已经打开了新的交易结构。它最终能走多远,取决于链上的交易便利,能否与链下的资产、权利和责任可靠连接。股票代币化提供了资产入口,币股配对提供了新的交易场景,而持续的金融价值仍然需要真实需求与能够兑现的权利关系。
主要资料来源
产品事实依据以下资料;资金传导与商业意义部分为机制分析。具体产品须以现行发行条款为准。
[1] Robinhood Stock Tokens 产品说明
[2] xStocks Product Legal Overview
[3] Backpack Securities 官方介绍
[4] MemeFi 股票配对交易市场页面
[5] 股票配对 meme 币机制说明